Les disparités géographiques constatées
S'installer près du bouillonnant canal Saint-Martin ou poser ses cartons dans une allée très calme d'Auteuil déclenche des trajectoires budgétaires bien distinctes. Avant même de louer une camionnette de déménagement, prendre le temps d'évaluer le prix d'une assurance habitation à Paris via des comparateurs comme LesFurets permet de mesurer concrètement cette géographie tarifaire sans pitié. Les écarts d'un pâté de maisons à l'autre atteignent couramment plusieurs dizaines d'euros pour un niveau de couverture strictement identique.
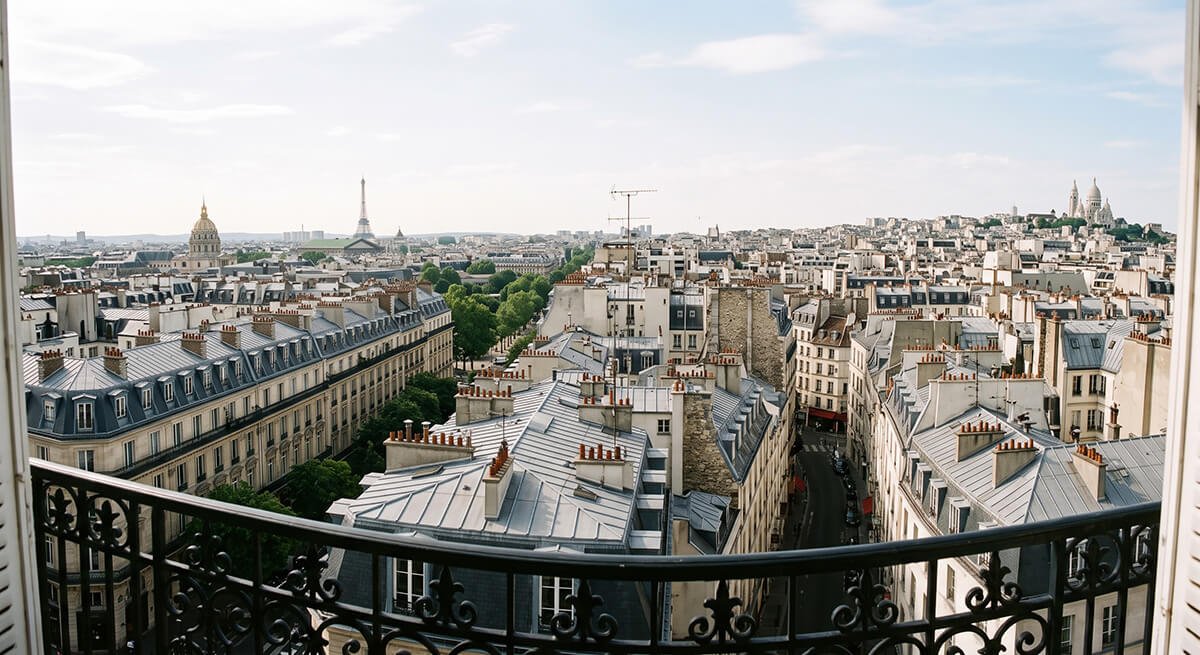
Cette variabilité frappe violemment les jeunes actifs et les provinciaux découvrant la métropole. Un petit studio logé sous les toits de zinc dans le très prisé onzième arrondissement ne fait pas l'objet de la même évaluation qu'une surface similaire en lisière du dix-neuvième. Les statistiques locales de cambriolage et de petite délinquance servent de juge de paix pour les actuaires. Un secteur extrêmement animé la nuit, concentrant des bars ouverts tardivement et une population de passage permanente, voit son indice de risque grimper en flèche. Les compagnies d'assurance compilent des décennies de données historiques sur chaque code postal, transformant la moindre avenue en une zone de tarification ultra-spécifique. La forte densité de l'habitat joue également un rôle déterminant dans la propagation des accidents du quotidien. Les résidents de l'hypercentre, où les édifices datent très souvent du milieu du dix-neuvième siècle, paient la fragilité de cette architecture historique à travers des mensualités logiquement majorées.
Les critères matériels analysés
L'adresse ne décide pas de tout. La nature même de la construction modifie l'approche financière du dossier. Les magnifiques immeubles haussmanniens, convoités par les familles aisées pour leurs volumes généreux, cachent souvent une plomberie d'époque et des parquets massifs en point de Hongrie dont la restauration artisanale coûte une petite fortune après la moindre infiltration d'eau. Les experts mandatés lors des sinistres connaissent par cœur cette fragilité structurelle si typique de la capitale. À l'inverse, emménager dans une tour construite récemment dans le treizième arrondissement, dotée de normes anti-incendie modernes et de canalisations neuves, rassure immédiatement les gestionnaires de sinistres. La facture globale s'en ressent, soulageant efficacement les finances du foyer concerné.
La vulnérabilité face aux intrusions extérieures constitue un autre paramètre de calcul redoutable. Un appartement situé au rez-de-chaussée et donnant directement sur l'espace public subit une pénalité tarifaire systématique, peu importe le prestige apparent du quartier concerné.
La valeur intrinsèque des biens personnels déclarés complexifie encore l'équation de départ. Les habitants des quartiers chics de l'ouest parisien déclarent logiquement un capital mobilier largement supérieur à la moyenne régionale. L'accumulation d'œuvres d'art, d'équipements multimédias très haut de gamme ou de mobilier de grand designer fait mécaniquement exploser le plafond d'indemnisation exigé. Les grilles informatiques s'adaptent à cette forte concentration de richesse. Pour un couple de retraités occupant le même grand logement familial depuis plus de quarante ans, l'accumulation de biens au fil des décennies impose une réévaluation constante des plafonds de garantie. Ce phénomène typique de sédentarisation diffère totalement de la très forte rotation locative observée autour des campus universitaires de la rive gauche. Dans ces périmètres étudiants, le mobilier souvent basique et acheté d'occasion limite la valeur matérielle globale couverte, même si le risque statistique d'effraction demeure élevé. Le montant réclamé devient ainsi le résultat d'un croisement impitoyable liant la localisation brute à la situation matérielle de l'occupant.
Les leviers existants pour réduire la facture
Face à ces disparités redoutables, les Parisiens gardent heureusement la main sur plusieurs petits ajustements capables d'alléger la pression annuelle. La modification volontaire des montants de franchise reste l'outil d'optimisation le plus direct et efficace. Accepter de prendre à sa charge une somme plus conséquente lors d'un éventuel bris de glace ou d'un vol fait baisser quasi instantanément la mensualité prélevée. Cette approche budgétaire convient particulièrement aux cadres supérieurs ou aux ménages disposant d'une épargne de précaution mobilisable très rapidement en cas de coup dur. Sécuriser physiquement son accès principal représente un autre argument de poids face à son agent de quartier. Opter pour l'installation d'une porte blindée certifiée par les professionnels, ajouter des verrous renforcés sur des fenêtres donnant sur une cour intérieure accessible, ou souscrire à un service privé de vidéosurveillance modifie de fond en comble l'appréciation du niveau de risque. Les habitants des zones urbaines réputées sensibles ont tout intérêt à multiplier ces aménagements défensifs pour exiger un déclassement de leur profil auprès de la compagnie. L'apparition récente des petits détecteurs de fuite d'eau connectés au smartphone commence même à intéresser les grandes agences, soucieuses d'endiguer la fréquence des catastrophes liées aux vieilles canalisations percées. L'occupant démontre de cette façon une vigilance active et quotidienne qui facilite grandement la marge de négociation commerciale.
Les dizaines de milliers d'étudiants affrontant chaque automne un marché locatif totalement saturé doivent aborder ce poste de dépense avec beaucoup de pragmatisme. La remise des clés par un propriétaire anxieux exige systématiquement de fournir une attestation d'assurance en cours de validité. Consulter en amont les obligations légales du locataire sur les grands portails institutionnels permet d'éviter d'empiler des garanties d'assistance totalement inutiles, souvent discrètement glissées dans des packages survendus aux plus jeunes. Se limiter strictement à la protection civile obligatoire et aux petits risques locatifs de base dégage un précieux budget mensuel pour affronter le coût global de la vie locale.
L'habitude de rester chez le même organisme pendant des années reste la pire décision pour son portefeuille. Challenger systématiquement les acteurs du marché lors de chaque date anniversaire du contrat, ou même n'importe quand après la toute première année grâce aux nouvelles dispositions légales, constitue la seule véritable parade d'ampleur contre l'augmentation silencieuse et continue des primes imposées dans la capitale.